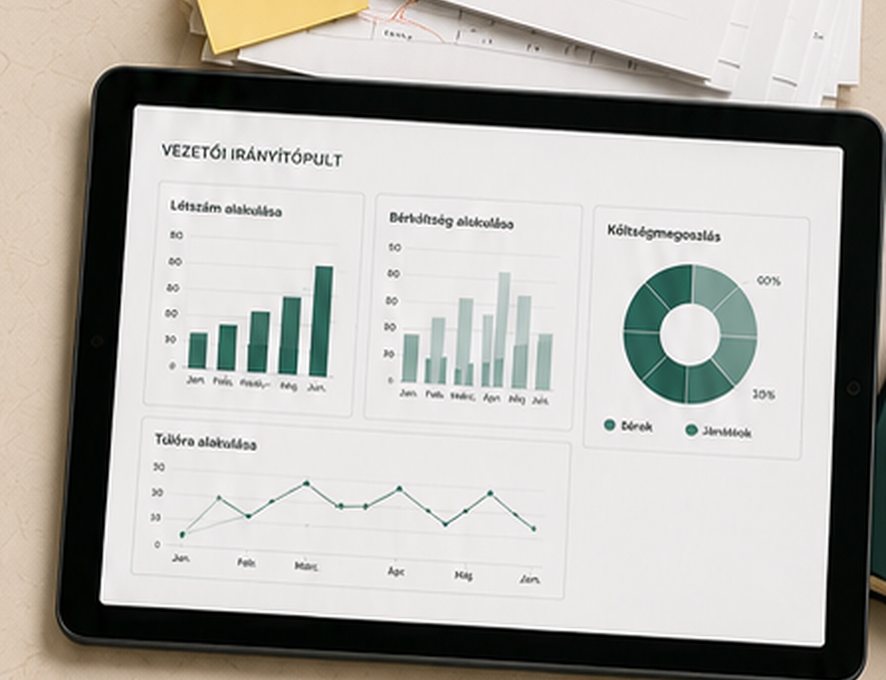
Kontrolling: számok, amelyekre döntést lehet alapozni
A havi zárás nem a végpont. A kérdés az, hogy a számokból kiderül-e időben, ha valami elindult rossz irányba — és hogy tudja-e, mit tegyen.
Mire jó, és mire nem
A kontrolling nem több táblázatot jelent. Azt jelenti, hogy a vezetés havonta ugyanazt a néhány mutatót nézi, ugyanabban a bontásban, és ezekhez képest lehet eltérést és trendet értelmezni.
Középvállalati léptékben a leggyakoribb hiány nem az adat, hanem a szerkezet: az adat megvan a rendszerekben, csak nem áll össze döntésre alkalmas képpé.
Amit nyújtunk
Rendszeres pénzügyi riporting
A legfontosabb mutatók havi gyűjtése és elemzése, hogy mindig pontos képet kapjon a cég teljesítményéről.
Költség- és önköltségelemzés
A költségszerkezet részletes elemzése, az egyes termékek vagy szolgáltatások önköltségének meghatározása — az árazás alapja.
Cashflow- és likviditáskezelés
A pénzforgalom folyamatos figyelése és tervezése, hogy a szűk keresztmetszetek ne váratlanul jelentkezzenek.
Stratégiai tervezés és elemzés
Piaci és belső adatok alapján készített előrejelzések, amelyekkel proaktívan lehet reagálni a változásokra.
Egyedi döntéstámogatás
A rutinfeladatokon túl egyedi pénzügyi-gazdasági modelleket és döntéselőkészítő anyagokat készítünk. Tipikus esetek:
Beruházási döntés
Egy új gép, egy új üzemcsarnok vagy egy nagyobb informatikai beruházás megtérülési modellje, érzékenységvizsgálattal.
Bérfejlesztési forgatókönyvek
Mit jelent a teljes bérköltségre és a cashflow-ra egy adott mértékű bérfejlesztés, üzemegységenként lebontva.
Kapacitás- és műszakdöntés
Egy új műszak indításának teljes költsége — pótlékokkal, kiesett idővel és fluktuációval együtt.
Átszervezés
A cégstruktúra átalakításának pénzügyi hatásai, döntéselőkészítő anyaggal a tulajdonosi kör számára.
Gyakori kérdések a kontrollingról
Kell hozzá külön szoftver?
Nem feltétlenül. Középvállalati méretben a legtöbb esetben a meglévő könyvelési és bérrendszer adataiból építhető fel a riportstruktúra. Külön kontrolling-rendszer bevezetését csak akkor javasoljuk, ha erre valóban szükség van.
Milyen gyakran kapunk riportot?
Az alap havi, a zárás utáni napokban. Emellett szokásos a negyedéves, mélyebb elemzés és az eseti, döntéselőkészítő anyag. A ritmus az Ön döntési ciklusához igazodik, nem fordítva.
Kérhető csak kontrolling, könyvelés nélkül?
Igen, de ilyenkor a meglévő könyvelővel szoros együttműködés kell. Az első lépés annak tisztázása, hogy milyen bontásban áll rendelkezésre az adat — a riport minősége ezen múlik.
Kapcsolódó szolgáltatások
Könyvelés
A könyvelés nem attól jó, hogy határidőre kész — az az alap. Attól jó, hogy a számokból látszik, mi történik a cégben…
RészletekBérszámfejtés
Teljes körű bérszámfejtés a jelenléti adat átvételétől a banki utalási fájlig és a hatósági jelentésekig…
RészletekCégértékelés
Akár eladásra készül, akár vásárolna, akár csak tudni szeretné, hol tart — az értékelés akkor ér valamit, ha a számok…
Részletek
Nézzük meg együtt, hol tart most a bérszámfejtése.
Egy 30 perces beszélgetésből kiderül, hogy egyáltalán érdemes-e változtatnia. Ha nem, azt is megmondjuk.